La durée d’amortissement de matériel en cuma peut être un puissant levier pour réduire le prix de revient d’un matériel en la décorrélant de la durée de détention. Toutefois, il faut être vigilant à ce que la durée d’amortissement permette d’atteindre la valeur nette comptable de l’outil afin d’éviter que le prix de revient soit trop faible par rapport aux remboursement des annuités. Une vision à long terme et globale de la cuma est nécessaire.
Amortissement en cuma, qu’est ce que c’est ?
L’amortissement correspond à la durée de vie d’un matériel. Il peut être difficile de le prévoir. Toutefois, l’utilisation, le soin qu’on lui apporte, la nature de l’outil, la marque, la complexité technologique, les compétences en mécanique des adhérents ou encore la stratégie de renouvellement peuvent donner quelques indications.
Et les annuités alors ?
Les annuités correspondent au remboursement de l’emprunt contracté. Elles englobent le capital et les intérêts. Ceux-ci évoluent tous les ans.
Il faut avoir en tête que les premières années d’un prêt, l’agriculteur rembourse davantage les intérêts que les capitaux.
Valeur nette comptable, à quoi elle correspond ?
La valeur nette comptable correspond à la valeur de la machine lors de sa revente. La valeur nette comptable ajoutée aux amortissements déjà facturés et encaissés doivent correspondre au capital emprunté et à l’autofinancement utilisé lors de l’achat de la machine.
L’objectif est que le groupe revende son matériel au moment où la valeur nette comptable correspond à la valeur de décote du marché du matériel.
Le capital social, qu’est-ce qu’on en fait ?
Le capital social doit être accessible. S’il est immobilisé lors d’un renouvellement, il ne pourra être rendu à l’adhérent qui souhaite se retirer de l’activité.
Quelle différence entre recette et dépense ?
Les recettes correspondent aux travaux facturés à l’adhérent. Ceux-ci prennent en compte le montant de l’amortissement et les charges du matériel. Tandis que les dépenses correspondent aux annuités, capital et intérêts compris ainsi que les charges (factures entretien… )
“Nous conseillons toujours de bien équilibrer l’activité dès le départ pour avoir une trésorerie positive”, précise Louis Latour, animateur à la frcuma des Hauts-de-France.
Que peut-on faire si l’activité est en déficit ?
Cela signifie que l’amortissement est trop long. Le prix de revient n’est pas assez élevé pour compenser le remboursement des annuités. Mais la cuma peut choisir de ne pas corriger. “La trésorerie de la cuma peut permettre un léger déficit de l’activité lors du renouvellement du matériel, poursuit l’animateur. Sinon, le manque peut aussi être compensé par une autre recette plus exceptionnelle. Notamment une subvention, un appel de capital ou encore une plus value.”
Le groupe peut aussi raccourcir la durée de l’amortissement ou allonger la durée de l’emprunt. Ou encore facturer le déficit aux adhérents. “Le principal est que la stratégie reste un choix délibéré et qu’il soit discuté”, estime Louis Latour.
Pour mieux comprendre la durée d’amortissement en cuma
La cuma décide de créer une activité de fauchage grâce à l’achat d’une faucheuse au prix de 10 000 €. Environ 100 ha sont engagés.
Pour son financement, elle appelle un capital social aux adhérents engagés d’un total de 2 000 €. Pour le reste, elle contracte un emprunt auprès de sa banque sur 5 ans à 3%. Elle obtient ce tableau de financement :
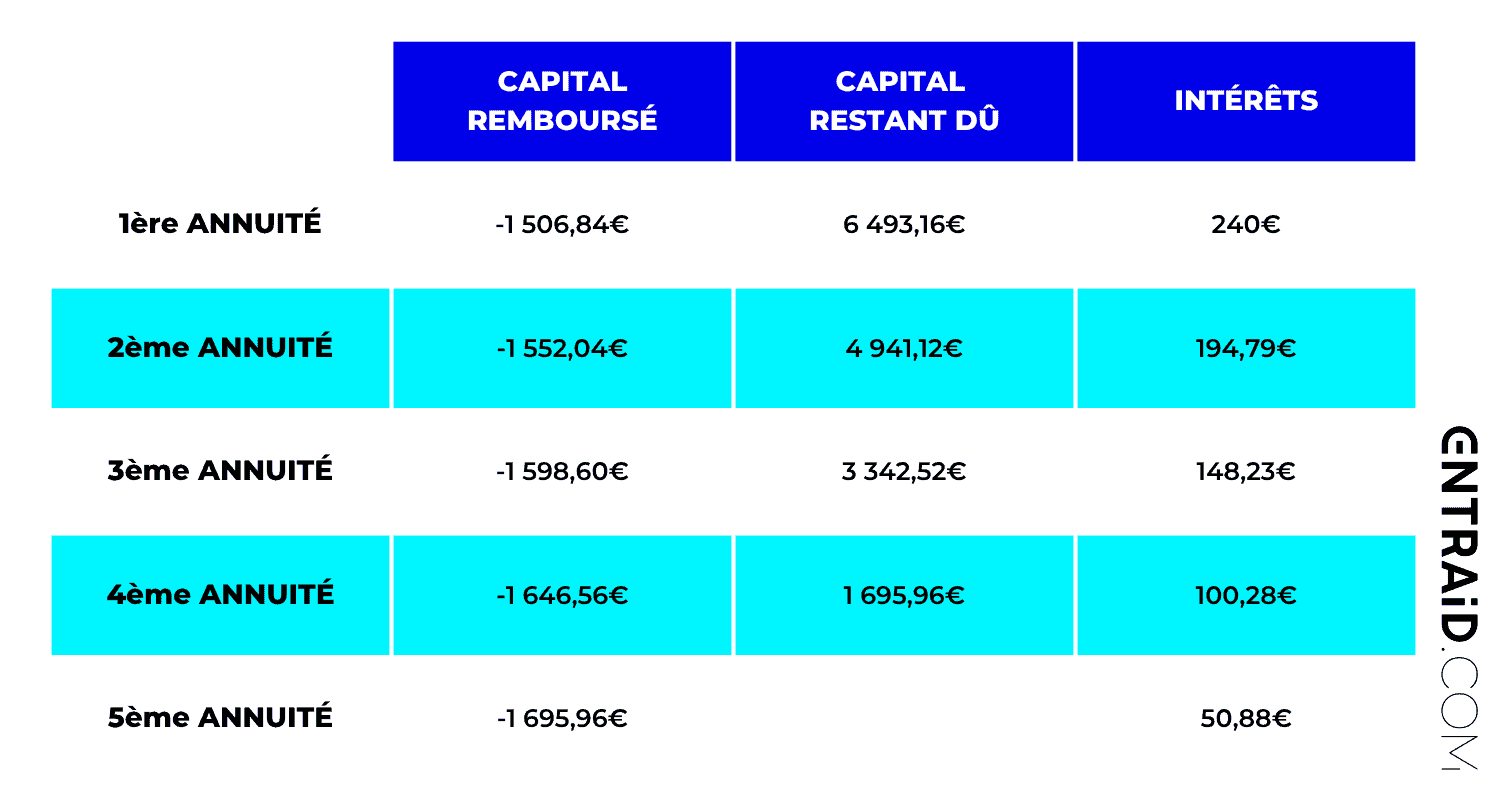
Le tableau de financement de la durée d’amortissement en cuma. (©Entraid)
L’amortissement, lui, est fait sur sept ans (10 000 / 7 = 1 428€). Auquel s’ajoutent les charges (597 €/an). Le coût de revient est alors de 20,20 €/ha.
Pour un amortissement sur cinq ans, il est de 27,97 €/ha (10 000/5 = 2 000 €/an + les charges).
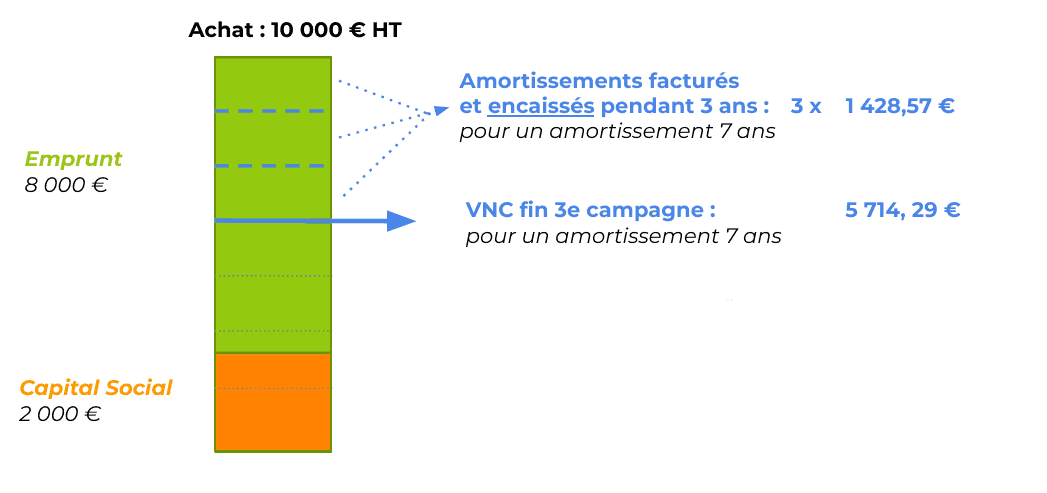
- Amortissements facturés et encaissés pendant 3 ans : 3 x 1 428,57 € pour un amortissement 7 ans.
- Amortissements facturés et encaissés pendant 3 ans : 3 x 2 597 € pour un amortissement 5 ans.
- La VNC de fin de troisième campagne est de: 5 714, 29 € pour un amortissement 7 ans.
- La VNC de fin de troisième campagne est de: 2 209 € pour un amortissement 5 ans.
Equilibrer les activités de la cuma
Si je revends ma machine en fin de 3e campagne à la valeur nette comptable et que je touche la reprise, je suis sensé pouvoir reconstituer le capital de mon emprunt (8 000€) et l’autofinancement du matériel, (le capital social de 2 000 € soit au total 10 000 euros). Ici, je ne réalise ni moins-value (perte d’une partie du financement) ni de plus-value (excédent généré).
Dans l’exemple, avec un capital remboursé de 1 507 € et un amortissement de 1 429 € la première année, l’activité présentera un déficit de 78 €, qui se creuse au fil des cinq années de remboursement de l’emprunt. En revanche, elle redevient positive les années suivantes. Avec un allongement de l’emprunt à 6 ans, le capital remboursé est de 1 237 € et l’amortissement facturé reste à 1 429 €. L’activité se rééquilibre naturellement.
Pour plus d’information, retrouvez aussi ces articles sur www.entraid.com :