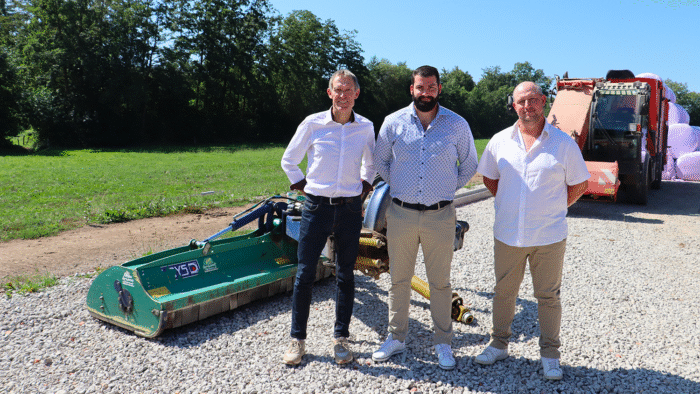
Leur histoire a débuté dès la création de la Cuma, en 2008. Et depuis, elle se poursuit. En effet, près d’un tiers de la valeur du parc de matériel de la Cuma de la Rosée, située à Wingersheim Les Quatre Bans, en Alsace, est financé par le Crédit Mutuel. Dès sa création, la Cuma a décidé de travailler avec le Crédit Mutuel. « Nous avons un de nos comptes courants à la caisse locale du Crédit Mutuel, annonce Alain Wack, trésorier de la Cuma depuis toujours. Depuis, la Cuma est suivie par le chargé de clientèle de la caisse locale. »
Evolutions suivies
À Wingersheim Les Quatre Bans, c’est Julien Burg qui suit la Cuma de la Rosée. « Nous travaillons en toute transparence et maintenons des relations régulières », témoigne le chargé de clientèle, qui est lui aussi agriculteur. Il a accès aux comptes et au bilan de la Cuma, actualisés chaque année. « Le Crédit Mutuel a accès aux évolutions des investissements, de notre chiffre d’affaires ou encore de notre taux d’endettement, précise Damien Fritsch, secrétaire de la Cuma de la Rosée. On ne cache rien. Dès qu’il y a un changement ou une mise à jour à réaliser, nous transmettons les documents à la banque. »
Les adhérents ont adopté des procédures rigoureuses pour la gestion de leur CUMA. « Lorsque nous avons un projet d’achat de matériels, nous établissons un projet de financement, explique le trésorier. Nous y décrivons le matériel, son coût et la manière dont nous allons le financer. Le montant de l’emprunt est ainsi déterminé. »
Jouer le jeu
Une fois le dossier monté, il est envoyé aux deux banques agricoles du secteur. « Lorsque nous recevons leur offres d’emprunts avec les conditions de financement, nous choisissons l’établissement bancaire le plus offrant, ajoute-t-il. Nous comparons les garanties nécessaires demandées, les frais de dossier notamment. » L’analyse est factuelle. Elle se fait entre les membres du bureau de la Cuma.
Le groupe part du principe que lorsque la demande est clairement formulée, la réponse doit l’être tout autant. « Le Crédit Mutuel joue le jeu et est assez ouvert d’esprit, estime Damien Fritsch. Nous ne voulons pas perdre de temps et la réponse vient assez rapidement. »
Être plus réactifs
C’est ainsi que le Crédit Mutuel a financé de nombreux achats de la Cuma de la Rosée. Les plateaux, la herse de prairie, le broyeur, la faneuse, le groupe de fauche, le pulvérisateur et la presse enrubanneuse notamment. « Nous pouvons proposer des conditions avantageuses pour les Cuma, explique Julien Burg. Lorsque la Cuma est prête à financer ses achats de matériels, nous pouvons monter le dossier en une journée, nous savons être réactifs. » Une organisation qui est rodée et qui fonctionne sur la confiance et le professionnalisme du Crédit Mutuel et de la Cuma de la Rosée.
La transparence est de mise dans cette relation, et chacun a à y gagner. « Connaître les ratios économiques des Cuma nous permet d’être réactifs face aux demandes d’offres de financement et à l’élaboration des dossiers », reconnaît Emmanuelle Pagniez, animatrice marché agricole au Crédit Mutuel.
À lire :