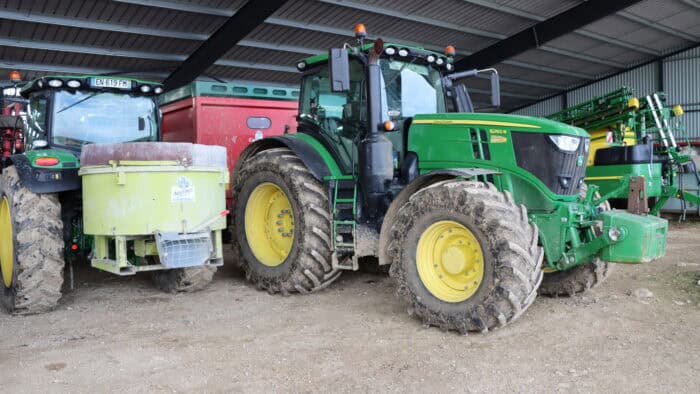
L’automoteur est immatriculé, la cuma doit donc obligatoirement l’assurer. Tout du moins pour la responsabilité civile.
La cuma possède un automoteur, comment doit-elle l’assurer ?
“Le matériel est alors protégé s’il cause un dommage à quelqu’un, explique Marion Depuydt, ingénieur-conseil à la frcuma des Hauts-de-France. Mais il faut souscrire davantage si on veut qu’il soit protégé contre le vol, les incendies.”
Avec un bon contrat d’assurance, la cuma devrait être bien couverte.
Et s’il est logé chez un adhérent ?
Ce n’est pas si simple lorsque le matériel est stocké chez un adhérent. Souvent c’est le responsable.
“En cas d’incendie, si l’automoteur prend feu et qu’il engendre des dommages sur le bâtiment, c’est l’assurance du matériel, donc de la cuma qui est sollicitée, précise Marion Depuydt. En revanche, si c’est le bâtiment qui prend feu et endommage l’automoteur, là il peut y avoir un litige entre les deux compagnies d’assurances.”
Normalement, c’est l’assurance liée au bâtiment qui est sollicitée.
Que doit faire le responsable du matériel ?
L’adhérent qui loge le matériel dans son bâtiment doit avertir son assurance de la présence de l’automoteur. “C’est une obligation qui est stipulée dans le règlement intérieur des cuma normalement, ajoute l’animatrice. Forcément, il y aura un surcoût de la prime d’assurance.”
Prévoyez entre 30 et 50 euros pour l’assurance de responsabilité civile. L’adhérent lorsqu’il assure un bâtiment assure une surface, une valeur de matériel ou un nombre. C’est à lui d’ajuster son contrat.
Et lorsqu’un adhérent loge ponctuellement le matériel de la cuma lors d’un chantier ?
Le mieux est de prévenir son assurance. « Normalement, l’assurance de l’automoteur doit suffire, prévient Marion Depuydt. Le fait d’adhérer à l’activité de la cuma justifie cet usage. Mais quand l’adhérent n’a pas souscrit son contrat d’assurance à la même compagnie que la cuma, il peut y avoir un litige. »
Lorsqu’il y a un dommage, on sait que les compagnies d’assurance ont tendance à se rejeter la balle.
L’un des risques est aussi lié au vol de carburant dans les réservoirs, comment s’en prémunir ?
Là, il faut être assuré en tous lieux. C’est le contrat d’assurance qui fait foi. » La cuma peut choisir d’assurer son automoteur ou sa cuve contre les vols avec ou sans vandalisme, explique l’animatrice.
« Dans tous les cas, il faut justifier le vol en allant porter plainte auprès de la gendarmerie. » Bien souvent, une franchise de 300 litres s’applique. Mais là aussi, elle se négocie et peut s’amoindrir selon le niveau de la prime choisie.
Qu’en est-il des vols de GPS ?
Il y a deux situations. Celle où le GPS est un équipement du tracteur. Là, il est facturé en même temps que l’achat et il est garanti avec l’assurance du tracteur. En revanche, si c’est un GPS, acheté séparément, là il faudra souscrire une garantie spécifique.
« On peut assurer le GPS selon la valeur, sa dénomination, en tous lieux ou même contre un bris », précise Marion Depuydt.
Pour plus d’information, retrouvez aussi ces articles sur www.entraid.com :